

Quem acompanha uma carga que cruza a fronteira sabe que o embarque ou a chegada ao porto é só o começo de uma etapa que costuma escapar do controle de quem compra e vende. Documentos, órgãos e conferências se cruzam, e qualquer desencontro vira retenção. Este texto percorre o desembaraço aduaneiro na logística internacional do registro da declaração à liberação, mostrando etapas, documentos, canais de conferência e os pontos que mais travam operações.
O que é desembaraço aduaneiro e onde ele entra na logística internacional
Desembaraço aduaneiro é o procedimento pelo qual a autoridade fiscal verifica a regularidade de uma mercadoria que entra ou sai do país e autoriza sua liberação. Na prática, é o ponto em que a carga deixa de estar sob controle aduaneiro e passa a circular livremente, seja para o importador retirá-la no porto ou aeroporto, seja para o exportador embarcá-la ao destino final.
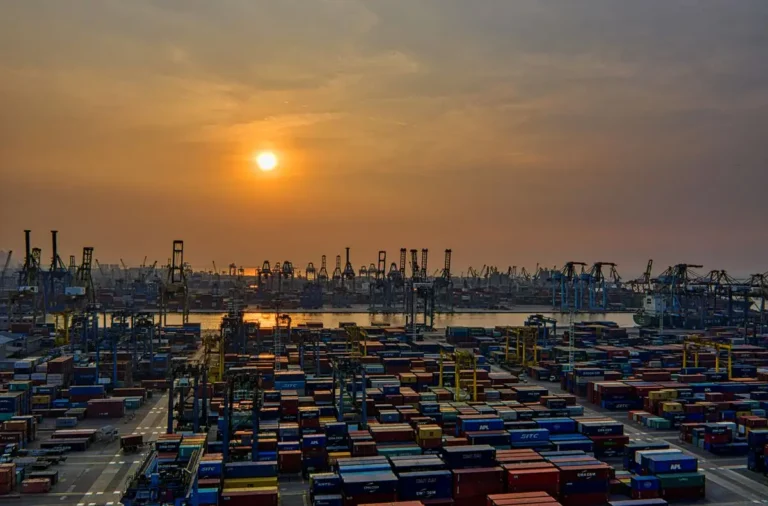
Ele ocorre depois do transporte internacional e antes da entrega efetiva ao destinatário. Sem o desembaraço concluído, o contêiner permanece retido no recinto alfandegado, acumulando taxas de armazenagem e atrasando toda a cadeia. Por isso, o desembaraço não é uma formalidade isolada: ele conecta a etapa física da logística com a etapa documental e tributária da operação.
Na importação, o desembaraço acontece no ponto de entrada da mercadoria no território nacional. Na exportação, ele ocorre antes do embarque, garantindo que o produto saia do país com situação regular. Em ambos os fluxos, o objetivo é o mesmo: comprovar que a carga corresponde ao que foi declarado e que os tributos e controles aplicáveis foram cumpridos.
Quem participa do processo: importador, despachante e órgãos anuentes
O desembaraço envolve três grupos de atores com responsabilidades distintas. O importador ou exportador é o responsável legal pela operação: é ele quem responde pelas informações prestadas, pelos tributos devidos e pela conformidade da mercadoria com as regras do país. Ainda que terceirize tarefas, a responsabilidade não se transfere.
O despachante aduaneiro atua como representante legal perante a Receita Federal. É o profissional habilitado que registra a declaração, acompanha a parametrização, responde a exigências e coordena a entrega de documentos.
Os órgãos anuentes entram quando a mercadoria exige controle específico. Dependendo do produto, podem participar:
- Anvisa, para alimentos, medicamentos, cosméticos e produtos para a saúde
- Mapa, para produtos agropecuários, insumos agrícolas e animais vivos
- Inmetro, para itens sujeitos a certificação compulsória
- Exército, para produtos controlados como armas e químicos restritos
- Ibama, para madeira, fauna, flora e substâncias com impacto ambiental
Cada anuente tem seu próprio sistema de licenciamento, prazos de análise e exigências documentais. A ausência de licença quando exigida impede o registro da declaração ou trava a liberação em etapa posterior, mesmo que todos os demais requisitos estejam corretos.
As etapas do desembaraço, do registro da declaração à liberação da carga
O desembaraço segue uma sequência lógica, mas não linear em todos os casos: exigências podem interromper o fluxo e exigir retrabalho. Conhecer cada etapa ajuda a antecipar gargalos e preparar a documentação antes do registro.
O processo começa com a chegada da carga ao recinto alfandegado e o registro da declaração no sistema aduaneiro. A partir daí, o sistema define o nível de conferência e os órgãos que precisam se manifestar. Só depois de cumpridas todas as exigências e pago o que for devido, a carga é liberada.
Registro e parametrização da declaração
O registro da declaração é o ato formal que inicia o despacho. Nele, o importador ou exportador informa a classificação fiscal da mercadoria, o valor aduaneiro, a origem, o peso, a quantidade e o tratamento tributário aplicável. Erros nesse momento contaminam todas as etapas seguintes, porque a declaração é a base para o cálculo de tributos e para a seleção do canal de conferência.
A parametrização é a análise eletrônica que define o nível de verificação. O sistema cruza dados da declaração com perfis de risco, histórico do importador, tipo de mercadoria e origem. O resultado direciona a carga para um dos canais de conferência, com exigências progressivamente maiores.
Canais de conferência e o que cada um exige
Os canais de conferência representam níveis crescentes de fiscalização. Entender o que cada um exige evita surpresa e dimensiona o tempo necessário para a liberação.
- Canal verde: liberação automática, sem conferência documental ou física, quando a declaração e o histórico do operador não apresentam risco
- Canal amarelo: exige conferência documental, com verificação da consistência entre a declaração e os documentos apresentados
- Canal vermelho: exige conferência documental e física da mercadoria, incluindo vistoria do contêiner e conferência de quantidade e descrição
- Canal cinza: além da conferência documental e física, submete a operação a análise de valor aduaneiro para verificar subfaturamento ou fraude
A seleção de canal não depende apenas da mercadoria. Histórico de irregularidades do importador, inconsistências recorrentes nas declarações e origem de risco elevado aumentam a probabilidade de canais mais rigorosos. Operações bem documentadas tendem a cair em canais de menor exigência com mais frequência.
Exigências de órgãos anuentes e licenças
Quando a mercadoria está sujeita a controle de outro órgão, a licença precisa ser obtida antes ou durante o despacho, conforme a regra de cada anuente. Alguns produtos exigem licenciamento prévio ao embarque no exterior; outros permitem o licenciamento no curso do despacho, condicionado à inspeção no recinto.
O importador deve verificar a necessidade de anuência ainda na fase de negociação com o fornecedor. Produtos como brinquedos, dispositivos médicos, alimentos de origem animal e madeira serrada possuem exigências específicas que, se ignoradas, inviabilizam a liberação e geram custos de armazenagem prolongada.
Pagamento de tributos e retirada da carga
O pagamento dos tributos é condição para a liberação na importação. Imposto de importação, IPI, PIS, Cofins e ICMS incidem conforme a classificação fiscal e o regime tributário do importador. O sistema calcula os valores a partir da declaração registrada, e o pagamento é feito por débito automático ou documento de arrecadação.
Com tributos pagos, exigências atendidas e conferências concluídas sem pendência, o sistema emite o desembaraço e a carga é liberada para retirada. Na exportação, o fluxo se inverte: o desembaraço autoriza o embarque, e a comprovação da exportação é registrada para fins de não incidência tributária.
Documentos e informações que sustentam o desembaraço
A qualidade do desembaraço depende diretamente da consistência documental. Documentos divergentes entre si geram exigência, retenção e, em casos graves, aplicação de multa. A lista varia conforme a operação, mas alguns itens são recorrentes.
- Fatura comercial, com descrição detalhada, quantidade, valor e condições de venda
- Packing list, com a relação de volumes, pesos e dimensões de cada embalagem
- Conhecimento de embarque marítimo ou aéreo, que comprova o transporte internacional
- Declaração de importação ou exportação registrada no sistema aduaneiro
- Licença de importação ou autorização do órgão anuente, quando aplicável
- Certificado de origem, quando o produto se beneficia de acordo comercial
- Comprovante de pagamento de tributos e taxas portuárias ou aeroportuárias
A descrição da mercadoria merece atenção especial. Descrições genéricas como “peças para máquinas” ou “amostras” são alvo frequente de exigência. A descrição precisa indicar composição, função, aplicação e demais características que permitam confirmar a classificação fiscal declarada, reduzindo o risco de canal vermelho ou cinza.
O que define o custo e o prazo do desembaraço
O custo do desembaraço não é uma tarifa única: ele é composto por tributos, taxas de armazenagem, serviços do despachante e despesas portuárias ou aeroportuárias. Cada componente varia conforme a operação, o que torna qualquer promessa de valor fechado sem análise prévia um sinal de alerta.
O prazo é influenciado por fatores que o importador controla parcialmente e outros que não controla. Entre os controláveis estão a qualidade da documentação, a obtenção antecipada de licenças e a contratação de um despachante com experiência naquele tipo de mercadoria. Entre os não controláveis estão a seleção de canal, greves de fiscalização e congestionamento do recinto.
Mercadorias sujeitas a anuência tendem a ter prazos mais longos, pois dependem da agenda do órgão competente. Produtos de origem ou classificação sensível também enfrentam maior probabilidade de conferência física. A previsibilidade, portanto, vem menos de promessas de prazo e mais de preparação documental e conhecimento prévio das exigências da mercadoria.
Erros que travam o desembaraço e como evitá-los
Parte expressiva das retenções em desembaraço decorre de erros evitáveis na preparação da operação. Identificá-los antes do registro da declaração é mais barato do que corrigi-los com a carga parada no recinto alfandegado.
- Classificação fiscal incorreta, que altera alíquota, tratamento administrativo e risco de autuação
- Divergência entre fatura, packing list e conhecimento de embarque, gerando exigência de retificação
- Ausência de licença de órgão anuente detectada apenas no momento do registro
- Descrição genérica da mercadoria, insuficiente para confirmar a classificação declarada
- Valor aduaneiro declarado sem lastro documental, atraindo análise de canal cinza
- Documentos com assinatura, data ou dados do destinatário inconsistentes entre si
A prevenção passa por um fluxo de conferência documental antes do registro. Comparar fatura, packing list e conhecimento de embarque item a item, validar a classificação fiscal com base na descrição completa do produto e verificar a necessidade de anuência na fase de cotação com o fornecedor reduzem a maioria das ocorrências.
Outro ponto é a consistência do histórico do importador. Empresas que acumulam retificações, autuações ou atrasos recorrentes passam a ser parametrizadas com mais rigor. A regularidade operacional é, portanto, um ativo que se constrói ao longo do tempo e que influencia diretamente a agilidade dos despachos futuros.
Desembaraço na importação e na exportação: o que muda
Embora o conceito seja o mesmo, o desembaraço de importação e o de exportação possuem lógicas distintas. A importação concentra a fiscalização na entrada, com foco em tributos, controle sanitário e proteção da indústria nacional. A exportação concentra a verificação antes do embarque, com foco em comprovar a saída efetiva e garantir a não incidência de tributos internos.
Na importação, o desembaraço é condição para a retirada da carga e o pagamento dos tributos é requisito para a liberação. Na exportação, o desembaraço autoriza o embarque, e a comprovação posterior da saída é o que assegura o direito à não incidência de IPI, PIS e Cofins sobre a receita de exportação.
As exigências documentais também diferem. A importação demanda licenciamento de anuentes conforme o produto e o tratamento administrativo. A exportação exige o registro da declaração, a nota fiscal de exportação e, em muitos casos, o certificado de origem para acesso a preferências tarifárias no destino. O processo completo de exportação, incluindo preparação do produto e documentação, está detalhado em processo aduaneiro de exportação.
Como escolher um despachante ou operador para sua operação
A escolha do despachante ou operador de comércio exterior influencia a regularidade e a previsibilidade do desembaraço. Mais do que o menor preço, importa a capacidade de antecipar exigências, corrigir inconsistências antes do registro e manter comunicação clara durante o despacho.
Critérios objetivos ajudam a avaliar candidatos sem depender de promessas de prazo ou valor:
- Experiência comprovada com a classe de mercadoria da operação, não apenas com comércio exterior em geral
- Estrutura de conferência documental prévia, com revisão de fatura, packing list e classificação fiscal antes do registro
- Histórico de parametrização do portfólio de clientes, que indica o nível de rigor com que as operações são preparadas
- Capacidade de resposta a exigências e retificações, com prazos claros de atuação
- Transparência na composição de custos, discriminando tributos, taxas e honorários sem valores fechados genéricos
- Conhecimento das regras dos órgãos anuentes relevantes para o seu produto
Para operações mais complexas, como entrada em novos mercados ou estruturação de fluxos recorrentes, uma empresa de comércio exterior pode assumir a coordenação do desembaraço dentro de um planejamento mais amplo, integrando logística, tributação e conformidade. A avaliação deve considerar se o operador entrega apenas o despacho ou se contribui para a previsibilidade de toda a operação.
Perguntas frequentes sobre desembaraço aduaneiro
Quanto tempo leva o desembaraço aduaneiro?
Não há prazo único: o tempo depende do canal de conferência, da existência de anuência, da qualidade documental e das condições do recinto alfandegado.
É possível importar sem despachante aduaneiro?
Pessoa jurídica que importa ou exporta regularmente precisa atuar por meio de despachante aduaneiro habilitado. Pessoa física pode realizar operações de pequeno valor por conta própria em situações específicas, mas a regra geral do comércio exterior exige representação habilitada para o registro e acompanhamento da declaração.
O que acontece se a mercadoria ficar retida no desembaraço?
A carga permanece no recinto alfandegado, gerando custos de armazenagem proporcionais ao tempo de retenção. Se a pendência não for resolvida, a mercadoria pode ser submetida a pena de perdimento em casos de irregularidade grave. A prioridade deve ser identificar a exigência, corrigir a documentação e responder formalmente no sistema aduaneiro.
Desembaraço aduaneiro e liberação alfandegária são a mesma coisa?
São etapas relacionadas, mas não idênticas. O desembaraço é a conclusão do procedimento fiscal que autoriza a entrega da mercadoria ao importador ou o embarque no caso da exportação. A liberação alfandegária é o ato administrativo que permite a saída física da carga do recinto. Na prática, a liberação ocorre depois do desembaraço concluído e do pagamento das taxas de armazenagem devidas ao recinto.